§05 So Sánh 3 Chu Kỳ Lịch Sử
Việt Nam đã trải qua ít nhất 2 chu kỳ “lãi suất tăng vọt → bất động sản đóng băng” đáng chú ý trong 15 năm qua trước đợt này. Đặt cạnh nhau sẽ thấy rõ chu kỳ hiện tại khác biệt ở điểm nào.
| Tiêu chí |
2011 – 2013 |
2022 – 2023 |
Hiện tại (2025 – 2026) |
| Đỉnh lãi suất |
18,2%/năm cho vay |
13-15%/năm vay thả nổi |
12-14%/năm, thả nổi 13-15% |
| Bản chất |
Bong bóng đầu cơ, lạm phát 18,6% |
Khủng hoảng niềm tin trái phiếu |
Kỹ thuật – vận hành + áp lực bên ngoài |
| Nguồn cung |
Dư thừa nghiêm trọng |
Tương đối cân bằng |
Không dư thừa, nhiều năm dưới 10.000 căn/năm |
| Người mua |
~2/3 là đầu cơ lướt sóng |
Hỗn hợp |
Chủ yếu nhu cầu ở thực |
| Thời gian đóng băng |
4-5 năm (2009-2013) |
1,5-2 năm (2022-2024) |
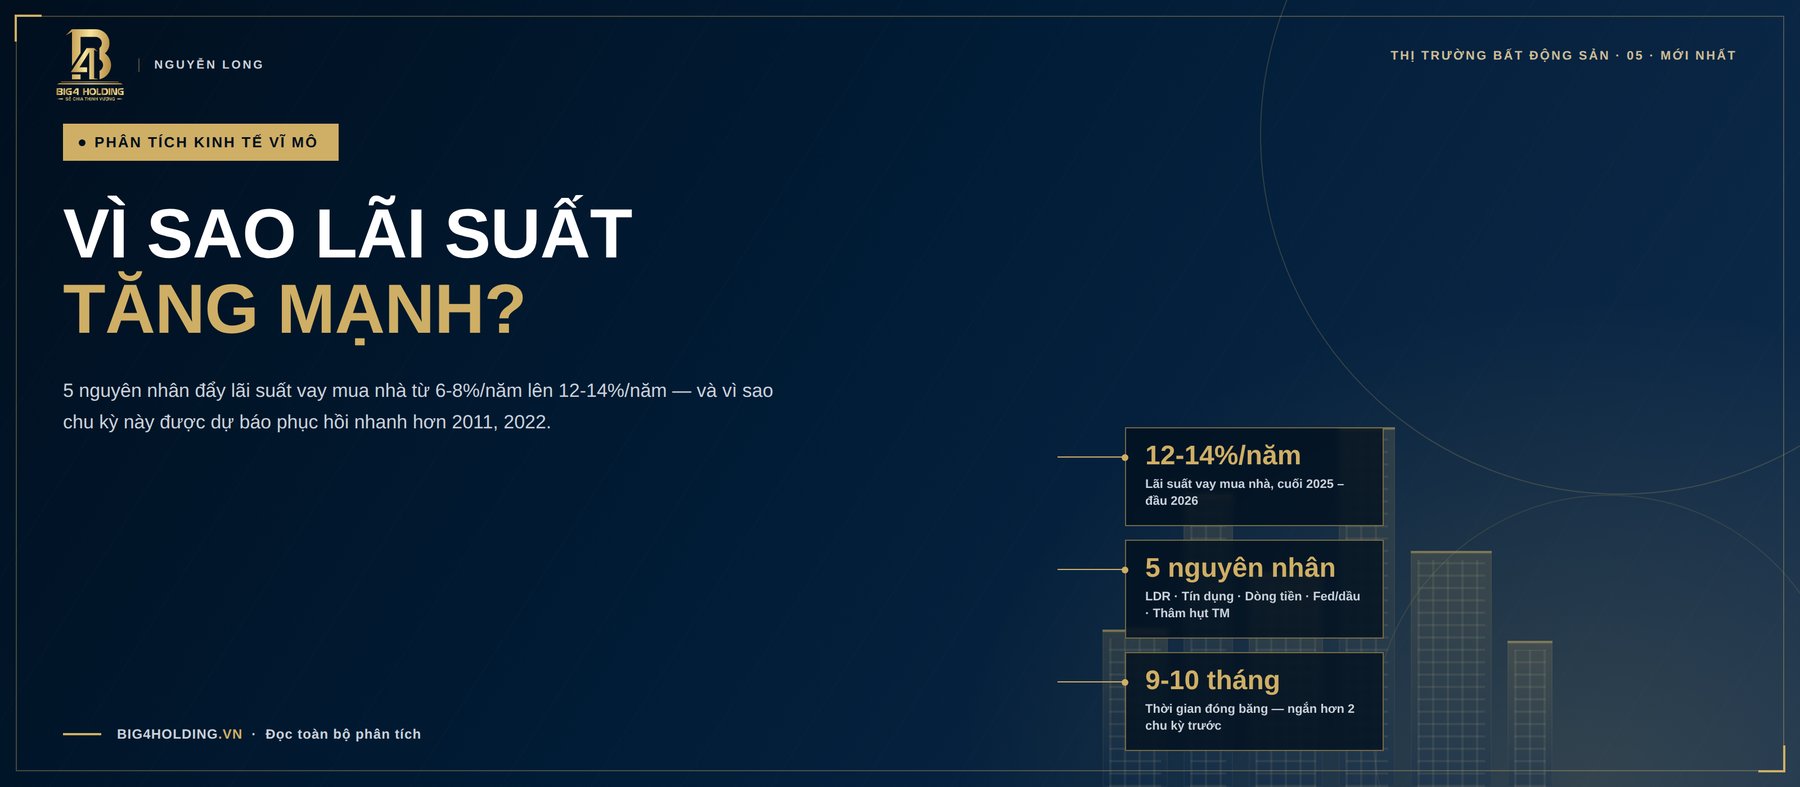
9-10 tháng, tính đến 09/2026 |
| Giải pháp chính |
Gói 30.000 tỷ NOXH, 8 lần giảm lãi suất |
Nghị định 08/2023 gỡ trái phiếu, 3 luật sửa đổi |
Nới LDR, đầu tư công 8,5 triệu tỷ, cải cách thể chế |
| Thời gian phục hồi |
~4-5 năm, bùng nổ 2015-2017 |
~2-3 năm, bùng nổ 2025 |
Dự báo nhanh nhất — cuối 2026 sang 2027 |
Điểm giống nhau giữa cả 3 chu kỳ
Đều khởi phát từ thắt chặt chính sách tiền tệ/tín dụng; đều khiến lãi suất vay mua nhà tăng vọt trong chưa đầy 1 năm; đều khiến thanh khoản giảm mạnh, tâm lý người mua trì hoãn; đều được “giải cứu” bằng gói giải pháp cụ thể từ Chính phủ/NHNN.
Khác nhau — yếu tố quyết định tốc độ phục hồi
Thời gian phục hồi tỷ lệ thuận với mức độ “hư cấu” của khủng hoảng: càng nhiều bong bóng đầu cơ, nguồn cung dư thừa, khủng hoảng niềm tin thì càng lâu (2011: ~4-5 năm). Càng mang tính kỹ thuật, ít liên quan bong bóng tài sản thì càng phục hồi nhanh (2022: ~2-3 năm; hiện tại: dự báo nhanh nhất).
Nguồn cung không dư thừa, cầu là nhu cầu thực, nguyên nhân mang tính kỹ thuật nhiều hơn bong bóng hay khủng hoảng niềm tin — đây là cơ sở để dự báo đây sẽ là chu kỳ phục hồi nhanh nhất trong 3 chu kỳ, nhiều khả năng thấy chuyển biến rõ nét từ cuối 2026 sang 2027.