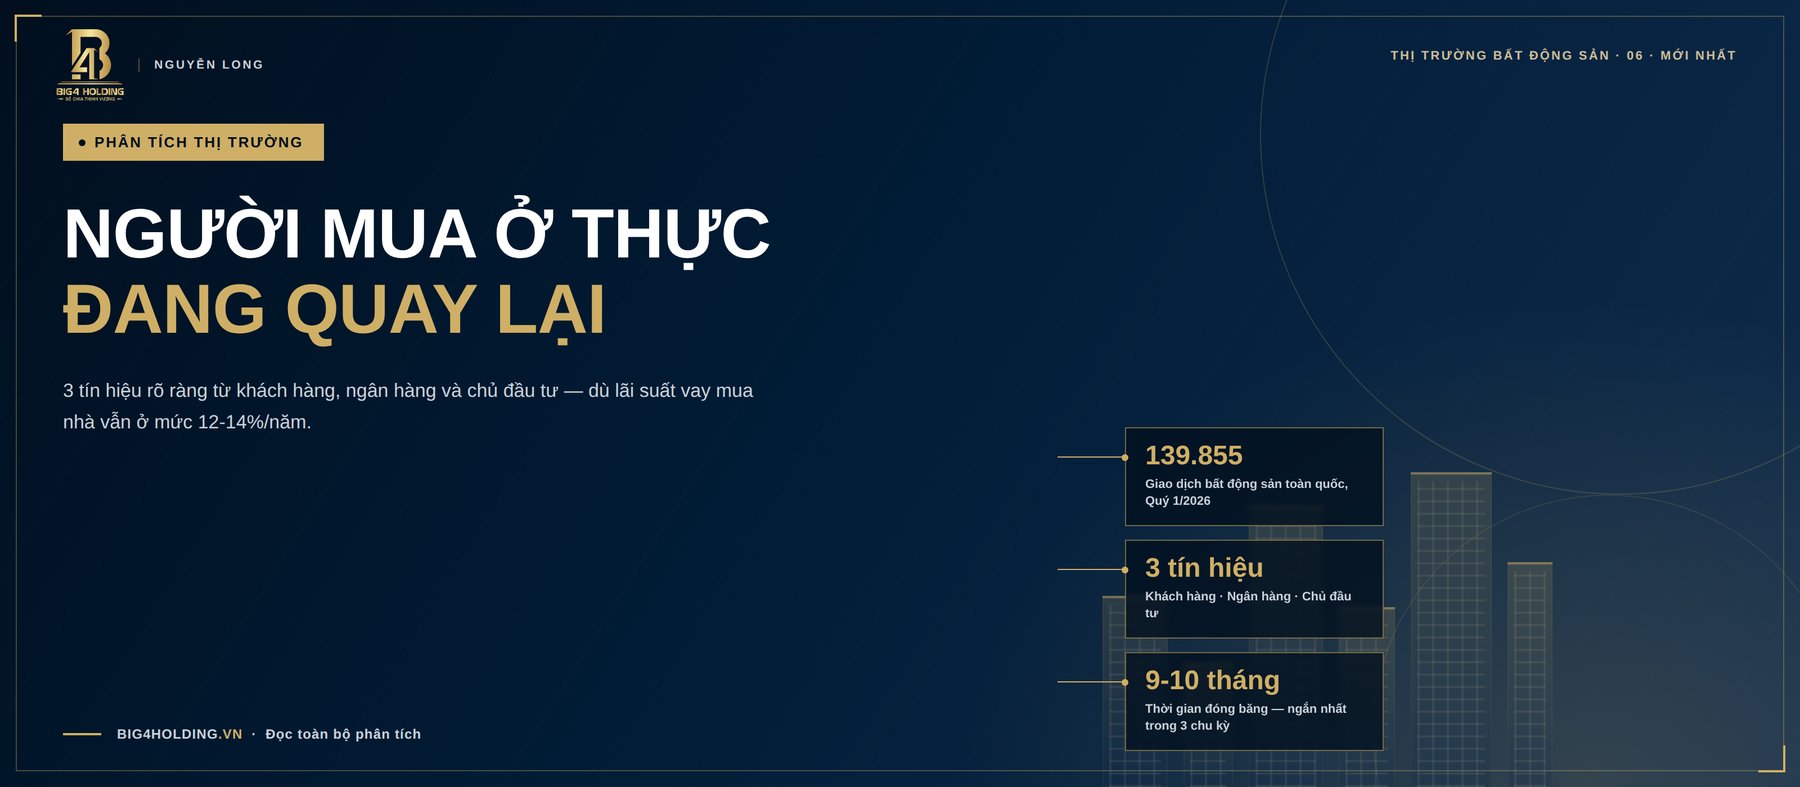
Người mua ở thực đang quay lại thị trường

Thị Trường Bất Động Sản · 06

Người Mua Ở Thực Đang Quay Lại Thị Trường — Đọc Đúng 3 Tín Hiệu Trước Khi Lãi Suất Hạ Nhiệt

Lãi suất vay mua nhà vẫn ở mức cao 12-14%/năm. Nhưng chỉ trong 6 tuần gần đây, ba dấu hiệu rõ ràng — từ khách hàng, ngân hàng và chủ đầu tư — đều cho thấy cùng một điều: người mua nhà để ở đã bắt đầu quay lại. Bài nối tiếp Đề tài 05 “Vì Sao Lãi Suất Tăng Mạnh”.

Nguyễn LongCuli Trưởng tại Big4 Holding

·Cập nhật 09/2026
·~13 phút đọc

Lãi suất vay mua nhà hiện vẫn ở mức cao, 12-14%/năm. Vậy mà chỉ trong 6 tuần gần đây, tôi thấy ba dấu hiệu rõ ràng — từ khách hàng, từ ngân hàng, và từ chủ đầu tư — đều cho thấy cùng một điều: người mua nhà để ở đã bắt đầu quay lại thị trường, dù lãi suất chưa giảm.

139.855
Giao dịch bất động sản toàn quốc, Quý 1/2026
3 tín hiệu
Khách hàng · Ngân hàng · Chủ đầu tư
6 tuần
Thời gian ba dấu hiệu xuất hiện gần đây

§01 Bối Cảnh: Cung Ra Hàng Nhiều Hơn, Nhưng Giao Dịch Vẫn Đang Giảm Dần

Quý 1/2026, cả nước có 139.855 giao dịch bất động sản thành công — giảm 7,6% so với quý trước đó (quý 4/2025), nhưng vẫn tăng 3,9% so với cùng kỳ quý 1/2025. Riêng căn hộ và nhà ở riêng lẻ chỉ đạt 30.857 giao dịch, giảm cả theo quý lẫn theo năm — nhóm này đang “chững lại” trong khi đất nền (108.998 giao dịch) vẫn giữ nhịp ổn định, trở thành trụ đỡ chính của thị trường.

Sang quý 2/2026, cả nước có hơn 100.000 giao dịch, riêng căn hộ và nhà thấp tầng tiếp tục giảm còn 26.567 giao dịch — tức giảm thêm khoảng 14% so với quý 1. Nhìn hai quý liên tiếp, có thể thấy rõ: giao dịch nhà ở đang giảm dần đều theo quý, không phải một cú giảm đột ngột.

Quý Tổng giao dịch cả nước Riêng căn hộ + nhà thấp tầng Ghi chú
Quý 1/2026 139.855 30.857 Đất nền (108.998) giữ vai trò trụ đỡ
Quý 2/2026 > 100.000 26.567 Giảm thêm ~14% so với quý 1
Căn hộ + nhà thấp tầng — Quý 1/202630.857
Căn hộ + nhà thấp tầng — Quý 2/202626.567

Theo CBRE, tỉ lệ hấp thụ (tỷ lệ số căn bán được so với số căn chào bán) nửa đầu 2026 chỉ đạt 67% ở Hà Nội và 72% ở TP.HCM, trong khi giai đoạn 2024-2025 thường là 80-90%. Riêng Hà Nội, quý 2/2026 chỉ có khoảng 16.500 giao dịch — giảm tới 51% so với cùng kỳ 2025, phần lớn do tâm lý chờ đợi khi ranh giới một số khu vực hành chính chưa rõ ràng sau sáp nhập. Trong số giao dịch còn lại, căn hộ chung cư vẫn chiếm 66% — loại hình thanh khoản tốt nhất — trong khi nhà thổ cư giảm tới 64%.

67% · 72%
Tỉ lệ hấp thụ nửa đầu 2026, Hà Nội · TP.HCM (so với 80-90% giai đoạn 2024-2025)
-51%
Giao dịch Hà Nội, Quý 2/2026 so với cùng kỳ 2025
123tr · 108tr /m²
Giá bán lại Hà Nội · TP.HCM, giảm nhẹ so với quý trước

Ghép các dữ kiện này lại, bức tranh thật sự là: thị trường đang lọc lại giá cho đúng với nhu cầu thật, chứ không phải đang sụp. Đây là lý do ba dấu hiệu dưới đây đáng để ý.

§02 Dấu Hiệu 1 — Người Mua Chuyển Từ “Đầu Tư” Sang “Mua Để Ở”

Theo báo chí và số lượng giao dịch theo nhu cầu mua để ở (số liệu chủ quan từ Big4 Holding) đang cho thấy cùng một xu hướng. Chuyên gia Lê Quốc Kiên nhận định giá căn hộ đang bước vào giai đoạn “điều chỉnh thật” sau mấy năm tăng nóng 2023-2025. Chủ đầu tư khi bắt đầu năm 2026 đã thay đổi chiến lược làm chính sách bán hàng, tập trung chọn cách hỗ trợ lãi suất cố định cho khách hàng khi bối cảnh mặt bằng lãi suất tăng cao, cho trả góp linh hoạt, thay vì giảm giá bán thẳng.

Đây là một cách làm có tính toán: giảm giá bán thẳng thì ai cũng thích, kể cả người lướt sóng. Còn hỗ trợ trả góp dài hạn thì chỉ hấp dẫn người tính ở lâu dài. Nói cách khác, chủ đầu tư đang tự chọn lọc, ưu tiên giữ đúng nhóm khách mua để ở thật.

Giảm giá bán thẳng

Hấp dẫn mọi loại khách — kể cả người mua lướt sóng, chỉ quan tâm chênh lệch giá trước mắt.

Hỗ trợ trả góp dài hạn

Chỉ thật sự hấp dẫn người tính ở lâu dài — chủ đầu tư đang tự chọn lọc đúng nhóm khách mua để ở.

§03 Dấu Hiệu 2 — Ngân Hàng Đồng Loạt Giảm Lãi Suất Vay Mua Nhà

Cuối tháng 8 và đầu tháng 9/2026, hàng loạt ngân hàng gần như cùng lúc tung gói vay mua nhà mới:

  • Vietcombank: giảm lãi suất tới 1%/năm so với mức thông thường, cho vay tới 35 năm, có thể vay tới 100% giá trị nhà, tổng gói vay 20.000 tỷ đồng.
  • VIB: cho vay mua/xây nhà với lãi suất cố định tới 5 năm, giảm thêm 0,2-0,4%/năm tùy chương trình.
  • TPBank: giảm thêm tối đa 1,2%/năm cho một số khoản vay mua nhà có tài sản thế chấp.

Nhiều ngân hàng lớn cùng giảm lãi suất trong một thời gian ngắn như vậy không phải ngẫu nhiên — đây là dấu hiệu cả ngành ngân hàng đang chủ động kích cầu, không phải một ngân hàng làm riêng lẻ.

Cần lưu ý

Đây chỉ là lãi suất ưu đãi có thời hạn (6-24 tháng), sau đó sẽ chuyển sang lãi suất thả nổi. Chuyên gia khuyên người vay: chỉ nên vay khoảng 30-40% giá trị căn nhà, tiền trả góp mỗi tháng không quá 30-40% thu nhập, và chuẩn bị tinh thần lãi suất sau ưu đãi có thể lên 11-14%/năm trong 2-3 năm tới.

§04 Dấu Hiệu 3 — Chủ Đầu Tư Đã Bắt Đầu Tăng Tốc Trở Lại

Bài “Đề tài 05, mục Thị trường Bất Động Sản” đã nói về các tín hiệu phục hồi kinh tế. Nhắc lại vài số liệu chính:

Tín hiệu phục hồi — nhắc lại từ Đề tài 05
0,12 tỷ USD
Nhập siêu tháng 8/2026 — thấp nhất từ đầu năm
+55,4%
Vốn FDI đăng ký so với cùng kỳ, đạt 40,63 tỷ USD
+51%
Nguồn cung căn hộ mới TP.HCM, Quý II/2026
+23%
Nguồn cung căn hộ mới Hà Nội, thêm ~9.300 căn

Chủ đầu tư tung hàng ra nhiều hơn ngay lúc bán còn chậm (chỉ bán được 67-72% hàng chào bán, thấp hơn mức 80-90% trước đây) — nghĩa là họ đang đặt cược thị trường sắp phục hồi, làm trước một bước, chứ không phải chạy theo nhu cầu hiện tại.

§05 So Với 2 Lần Trước, Lần Này Khác Ở Đâu

Bài Đề tài 05 đã so sánh 3 lần lãi suất tăng cao: 2011-2013, 2022-2023, và hiện tại. Điều đáng nói lại ở đây: lần này khác không phải vì lãi suất cao hơn (12-14% hiện tại thật ra còn thấp hơn đỉnh 18,2% của 2011-2013), mà vì ai đang mua nhà và hàng bán ra nhiều hay ít.

So sánh 2011 – 2013 Hiện tại (2025 – 2026)
Ai mua nhà Khoảng 2/3 là dân đầu cơ Phần lớn là người mua để ở
Hàng bán ra Quá nhiều, tồn kho lớn Không dư — mỗi năm chỉ có dưới 10.000 căn mới, kéo dài nhiều năm
Thời gian đóng băng 4-5 năm 9-10 tháng (tính đến 09/2026)
Khi nào phục hồi Bùng nổ vào 2015-2017 (sau 4-5 năm) Dự báo nhanh nhất trong 3 lần — cuối 2026 sang 2027

Đây là lý do ba dấu hiệu ở phần trên, dù còn sớm, nên được nhìn nghiêm túc, chứ không phải chỉ là tâm lý nhất thời.

§06 Giới Hạn — Đây Chưa Phải Là Điều Đã Chắc Chắn

  • 01
    Đây là số liệu chung cả nước. Từng khu vực có thể đang đi ngược lại — như Hà Nội, quý 2/2026 giao dịch giảm tới 51% vì vướng ranh giới hành chính sau sáp nhập, không liên quan gì đến lãi suất.
  • 02
    Lãi suất ưu đãi ngân hàng chỉ kéo dài 6-24 tháng, sau đó chuyển sang lãi suất thả nổi — có thể cao hơn đáng kể so với mức quảng cáo ban đầu.
  • 03
    Tỷ lệ bán được hàng hiện tại (67-72%) vẫn thấp hơn nhiều so với giai đoạn tốt 2024-2025 (80-90%) — thị trường đang lọc lại, chưa phải bùng nổ.

§07 Khuyến Nghị

Với khách mua ở thực đang cân nhắc

Nếu chọn vay theo gói ưu đãi hiện tại, đừng chỉ nhìn vào mức lãi suất tháng đầu quảng cáo — đó là con số thấp nhất trong toàn bộ thời gian vay. Ba việc nên làm trước khi đặt bút ký:

  • Hỏi rõ ngân hàng: lãi suất thả nổi sau ưu đãi tính theo công thức nào (lãi suất tham chiếu cộng thêm bao nhiêu %), và mức cộng thêm đó có thay đổi theo thời gian không.
  • Tính thử khoản trả góp ở kịch bản xấu hơn dự kiến — ví dụ lãi suất tham chiếu tăng thêm 1-2% so với hiện tại — để biết giới hạn chịu đựng thật của dòng tiền gia đình, không chỉ tính theo mức ưu đãi ban đầu.
  • Hỏi kỹ về phí trả nợ trước hạn và bảo hiểm khoản vay bắt buộc — đây là hai khoản dễ bị bỏ qua khi so sánh giữa các ngân hàng, nhưng ảnh hưởng thật đến tổng chi phí.
Nguyên tắc an toàn

Khoản vay không quá 30-40% giá trị căn nhà, và tiền trả góp mỗi tháng — tính theo kịch bản lãi suất thả nổi, không phải mức ưu đãi — không vượt quá 30-40% thu nhập ổn định của gia đình.

Với đội Sales

Giai đoạn này nên hỏi thẳng khách ngay từ lần tiếp xúc đầu: mua để ở hay để đầu tư? Đây không chỉ là câu hỏi phân loại — câu trả lời quyết định cả kịch bản tư vấn phía sau, vì nhóm mua để ở thường quyết định chậm hơn, quan tâm đến pháp lý và tiến độ nhiều hơn là biên lợi nhuận, và dễ bị thuyết phục bởi một lộ trình trả góp rõ ràng hơn là một mức giá thấp.

Khi khách hỏi về gói vay ưu đãi, nên chủ động nói rõ cả hai mặt — mức ưu đãi ban đầu VÀ mức lãi suất dự kiến sau khi hết ưu đãi — thay vì chỉ nhấn mạnh con số đẹp nhất. Cách làm này tốn thêm chút thời gian tư vấn, nhưng đúng với nguyên tắc khách quan hai chiều đã giữ xuyên suốt các bài trước, và giúp khách không bị bất ngờ về dòng tiền sau 6-12 tháng — điều có thể khiến họ mất niềm tin vào cả dự án lẫn người tư vấn.

Cứ theo đúng 3 bước đã nói ở bài “Ads Chỉ Là Phễu Đầu Vào”: khách đang tò mò, đang quan tâm, hay đã sẵn sàng quyết định — để biết nên nói gì, và dành đúng thời gian cho đúng người.

Kết Luận

Ba dấu hiệu trên — người mua chuyển sang mua để ở, ngân hàng đồng loạt giảm lãi suất, chủ đầu tư tăng nguồn hàng và tập trung vào chính sách hỗ trợ lãi suất cho người tiêu dùng — không phải ngẫu nhiên, mà cùng cho thấy một điều: thị trường đang lọc lại để chuẩn bị phục hồi dựa trên nhu cầu ở thật, đúng như dự báo “phục hồi nhanh nhất” ở bài Đề tài 05.

Nhưng đây vẫn là dấu hiệu sớm, chưa phải lời khẳng định thị trường đã quay lại như trước — và như §06 đã chỉ ra, bức tranh này không đồng đều giữa các khu vực, còn ẩn nhiều chi phí phía sau các gói vay ưu đãi. Quý Anh/Chị nên xem đây là lý do để theo dõi sát hơn trong quý tới, chứ chưa phải tín hiệu để vội vàng xuống tiền.

Nguyễn Long

Đang cân nhắc mua ở thực trong giai đoạn này?
Nếu quý Anh/Chị cần thêm thông tin để tư vấn khách hàng, đội ngũ Sales của chúng tôi luôn sẵn sàng đồng hành.

Tổng hợp độc lập từ các nguồn báo chí và số liệu công khai, đối chiếu 09/2026. Nội dung mang tính chất phân tích, tổng hợp, không phải tư vấn đầu tư hay tài chính.

Nguồn tham khảo (6)
  1. VTV — Bất động sản hết thời “FOMO”, đã đến lúc mua nhà ở thực?
  2. CafeF — Nhiều ngân hàng hạ lãi suất cho vay mua nhà
  3. VOV — Thị trường BĐS Quý I/2026: Giá chung cư vẫn cao dù thanh khoản sụt giảm
  4. Dân Việt — 16.500 giao dịch trong quý 2/2026, dòng tiền bất động sản Hà Nội nghiêng về chung cư
  5. Cù Thông Thái — So sánh lãi suất vay mua nhà 2026: đâu là “bẫy”?
  6. Big4 Holding — Đề tài 05: Vì Sao Lãi Suất Tăng Mạnh — Và Khi Nào Sẽ Hạ Nhiệt? (số liệu tín hiệu phục hồi & bảng 3 chu kỳ)

← Về trang chủ